Keberdayaan konsumen digital masyarakat menurut Bank Indonesia (BI) dalam menggunakan sistem pembayaran di Indonesia masih berada pada kategori kritis. Meski menunjukkan peningkatan dibandingkan hasil survei sebelumnya, capaian tersebut menandakan masyarakat masih perlu memperkuat pemahaman mengenai keamanan transaksi digital dan perlindungan hak konsumen.
Berdasarkan Survei Nasional Perlindungan Konsumen 2026, Indeks Keberdayaan Konsumen Sistem Pembayaran (IKKSP) mencapai 77,03%. Angka tersebut meningkat 12,36 poin dibandingkan hasil survei 2023 yang berada di level 64,67%.
Peningkatan ini menunjukkan konsumen semakin mampu mengenali risiko, mempertimbangkan pilihan layanan, dan bersikap lebih berhati-hati ketika bertransaksi. Namun, indeks tersebut belum mencapai kategori berdaya. Situasi ini menjadi perhatian karena perkembangan layanan pembayaran digital juga diikuti meningkatnya risiko penipuan.
Skor Keberdayaan Konsumen Indonesia Masih Berada di Level Kritis
Hasil survei BI memperlihatkan adanya perkembangan dalam kemampuan masyarakat menggunakan layanan sistem pembayaran. Meski demikian, kategori kritis menunjukkan masih terdapat ruang untuk meningkatkan pengetahuan, sikap, dan perilaku konsumen.
Deputi Gubernur BI Filianingsih Hendarta menjelaskan bahwa konsumen perlu meningkatkan perilaku transaksi aman serta kesadaran dalam memperjuangkan haknya. Penguatan perlindungan tidak hanya menjadi tanggung jawab penyedia layanan, tetapi juga membutuhkan keterlibatan masyarakat.
IKKSP merupakan indikator yang mengukur keberdayaan konsumen dalam menggunakan sistem pembayaran. Penilaiannya mencakup pengetahuan, sikap, dan perilaku sebelum, selama, hingga setelah melakukan transaksi.
Apa Arti Kategori Kritis dalam Survei BI?
Kategori kritis tidak berarti seluruh konsumen Indonesia berada dalam kondisi berbahaya atau tidak mampu menggunakan layanan keuangan. Istilah tersebut merupakan klasifikasi tingkat keberdayaan berdasarkan rentang nilai indeks.
Dalam konteks survei BI, kategori ini menunjukkan adanya peningkatan kemampuan konsumen dalam mengenali risiko. Namun, kemampuan tersebut masih perlu diperkuat agar masyarakat semakin mandiri dalam melindungi diri ketika menggunakan layanan pembayaran.
Penting pula membedakan IKKSP milik BI dengan Indeks Keberdayaan Konsumen Nasional yang diukur Kementerian Perdagangan. Keduanya memiliki cakupan pengukuran berbeda. IKKSP secara khusus berkaitan dengan penggunaan sistem pembayaran, sedangkan indeks Kemendag mengukur keberdayaan konsumen dalam berinteraksi dengan pasar secara lebih luas.
Penipuan Digital Menjadi Tantangan bagi Sistem Pembayaran
Perkembangan transaksi digital memberikan kemudahan bagi masyarakat. Pembayaran dapat dilakukan melalui ponsel tanpa harus membawa uang tunai dalam jumlah besar. QRIS, transfer elektronik, serta berbagai layanan pembayaran digital juga mempercepat aktivitas ekonomi.
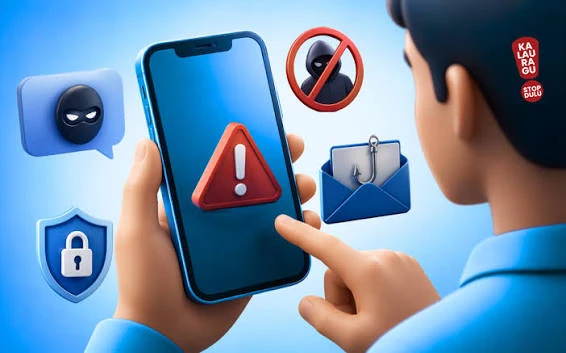
Namun, kemudahan tersebut turut dimanfaatkan pelaku kejahatan untuk menjalankan berbagai modus penipuan. Pelaku dapat menggunakan pesan palsu, tautan berbahaya, penyamaran sebagai petugas bank, hingga manipulasi psikologis untuk memperoleh informasi pribadi korban.
BI menilai ancaman penipuan digital semakin kompleks karena pelaku dapat memanfaatkan perkembangan teknologi, termasuk kecerdasan buatan atau artificial intelligence (AI). Teknologi tersebut berpotensi digunakan untuk membuat komunikasi palsu terlihat lebih meyakinkan.
Penipuan Bisa Menyasar Pengguna Layanan Digital
Salah satu risiko yang perlu diperhatikan adalah pencurian data pribadi. Pelaku biasanya berusaha mendapatkan informasi seperti kode OTP, PIN, kata sandi, atau data akses rekening.
Modus lainnya adalah mengirimkan tautan yang menyerupai halaman resmi lembaga keuangan. Korban yang tidak teliti dapat memasukkan informasi penting ke situs palsu tersebut.
Ada pula penipuan dengan mengatasnamakan hadiah, pengembalian dana, atau masalah transaksi. Pelaku biasanya menciptakan situasi mendesak agar korban segera mengikuti instruksi tanpa melakukan pemeriksaan.
Karena itu, pengguna perlu memahami bahwa lembaga keuangan tidak seharusnya meminta PIN, kata sandi, atau kode OTP melalui pesan maupun panggilan telepon.
BI Soroti Pentingnya Kepercayaan dalam Transaksi Digital
Kepercayaan masyarakat menjadi salah satu faktor penting dalam perkembangan sistem pembayaran digital. Konsumen akan lebih nyaman menggunakan layanan ketika merasa transaksi berlangsung aman, mudah, dan dapat diandalkan.
Sebaliknya, pengalaman menjadi korban penipuan dapat membuat seseorang kehilangan kepercayaan. Bahkan, sebagian masyarakat mungkin memilih kembali menggunakan uang tunai karena merasa khawatir terhadap keamanan transaksi elektronik.
BI menekankan bahwa perlindungan konsumen harus berjalan seiring dengan inovasi sistem pembayaran. Perkembangan teknologi tidak cukup hanya menghadirkan transaksi yang cepat. Keamanan, keandalan, dan mekanisme pengaduan juga perlu diperkuat.
Risiko Siber Tetap Perlu Diantisipasi
Dalam laporan mengenai perkembangan sistem pembayaran, rasio serangan siber sepanjang 2026 disebut mencapai sekitar 0,001% dari total transaksi digital. Angka tersebut relatif kecil, tetapi bukan berarti ancaman dapat diabaikan.
Satu insiden dapat memengaruhi kepercayaan pengguna terhadap layanan pembayaran. Karena itu, penyelenggara sistem pembayaran perlu terus memperkuat keamanan teknologi, pengawasan transaksi, serta penanganan laporan konsumen.
Di sisi lain, masyarakat juga perlu meningkatkan kewaspadaan. Perlindungan digital akan lebih efektif ketika penyedia layanan memiliki sistem keamanan memadai dan pengguna memahami cara mengenali risiko.
Cara Meningkatkan Keberdayaan Konsumen saat Bertransaksi Digital
Meningkatkan keamanan transaksi tidak cukup hanya mengandalkan sistem perlindungan dari penyedia layanan. Konsumen juga perlu memiliki kemampuan untuk mengenali risiko dan mengambil keputusan secara tepat.
Keberdayaan konsumen digital terlihat dari kebiasaan memeriksa informasi sebelum melakukan pembayaran. Pengguna juga perlu memahami haknya ketika terjadi kesalahan transaksi atau dugaan penyalahgunaan data.
Langkah sederhana dapat membantu mengurangi risiko penipuan. Terutama ketika masyarakat semakin sering menggunakan layanan pembayaran elektronik untuk kebutuhan sehari-hari.
Periksa Identitas Penerima Sebelum Mengirim Uang
Sebelum melakukan transfer, pastikan nama penerima sesuai dengan tujuan pembayaran. Jangan terburu-buru mengirim uang hanya karena menerima pesan yang mengatasnamakan teman, keluarga, atau petugas lembaga keuangan.
Jika menerima permintaan transfer yang tidak biasa, lakukan konfirmasi melalui saluran komunikasi lain. Misalnya, hubungi nomor yang sudah dikenal, bukan nomor yang tercantum dalam pesan mencurigakan.
Kebiasaan ini penting untuk menghindari penipuan yang memanfaatkan identitas orang lain. Pelaku dapat menggunakan akun yang diretas atau nomor palsu untuk meyakinkan calon korban.
Jangan Membagikan PIN dan Kode OTP
PIN, kata sandi, serta kode OTP merupakan informasi pribadi yang harus dijaga. Data tersebut dapat digunakan untuk mengakses akun atau menyetujui aktivitas tertentu.
Jangan memberikan kode OTP kepada siapa pun, termasuk pihak yang mengaku sebagai petugas bank atau penyedia layanan pembayaran. Hindari pula menyimpan informasi rahasia pada perangkat yang dapat diakses orang lain.
Gunakan kata sandi yang kuat dan berbeda untuk setiap layanan penting. Aktifkan autentikasi tambahan apabila tersedia agar akun memiliki lapisan perlindungan lebih baik.
Kenali Modus Penipuan yang Sering Menyasar Konsumen
Pelaku penipuan terus mengembangkan cara untuk mendapatkan kepercayaan masyarakat. Mereka dapat memanfaatkan rasa takut, rasa penasaran, atau keinginan memperoleh keuntungan cepat.
Salah satu teknik yang sering digunakan adalah rekayasa sosial atau social engineering. Dalam metode ini, pelaku memanipulasi korban agar menyerahkan informasi rahasia atau melakukan transaksi secara sukarela.
Pesan Palsu yang Mengatasnamakan Bank
Pelaku dapat mengirimkan pesan yang terlihat seperti pemberitahuan resmi. Isinya bisa berupa informasi pemblokiran rekening, pembaruan data, transaksi mencurigakan, atau permintaan verifikasi akun.
Pesan tersebut sering dilengkapi tautan menuju situs palsu. Tampilan halaman dibuat menyerupai layanan resmi agar korban tidak menyadari perbedaannya.
Jika menerima pesan semacam ini, jangan langsung mengeklik tautan. Buka aplikasi atau situs resmi secara mandiri untuk memeriksa informasi yang disampaikan.
Penipuan Berkedok Hadiah dan Pengembalian Dana
Modus lain memanfaatkan iming-iming hadiah, bonus, atau pengembalian dana. Korban biasanya diminta mengisi data pribadi atau membayar sejumlah uang dengan alasan administrasi.
Padahal, permintaan tersebut dapat menjadi cara pelaku mencuri informasi atau mengambil uang korban. Jangan mudah percaya pada tawaran yang meminta pembayaran sebelum hadiah diterima.
Periksa kebenaran program melalui kanal resmi penyelenggara. Jika informasi tidak dapat diverifikasi, sebaiknya jangan melanjutkan proses.
Penyalahgunaan QRIS
Pembayaran menggunakan QRIS memudahkan transaksi di berbagai tempat. Namun, pengguna tetap perlu memastikan kode yang dipindai benar-benar milik pedagang atau penerima pembayaran.
Sebelum menyelesaikan transaksi, periksa nama merchant dan nominal yang muncul pada aplikasi. Jangan memindai kode pembayaran yang ditempelkan secara mencurigakan atau tidak sesuai dengan informasi penjual.
Simpan bukti transaksi setelah pembayaran berhasil. Kebiasaan tersebut dapat membantu ketika terjadi kesalahan nominal atau perselisihan pembayaran.
Apa yang Harus Dilakukan Jika Menjadi Korban Penipuan?
Kecepatan bertindak dapat membantu membatasi kerugian ketika seseorang menyadari telah melakukan transaksi mencurigakan. Jangan menunggu terlalu lama atau menganggap uang pasti dapat kembali tanpa melakukan pelaporan.
Ada beberapa langkah yang dapat dilakukan:
- Hubungi penyedia layanan keuangan. Segera laporkan transaksi mencurigakan melalui kanal resmi bank atau penyelenggara pembayaran.
- Amankan akses akun. Ganti kata sandi dan blokir sementara akses yang diduga telah disalahgunakan jika fasilitas tersebut tersedia.
- Simpan bukti transaksi. Dokumentasikan nomor rekening tujuan, bukti transfer, percakapan, tautan, dan informasi lain yang relevan.
- Laporkan kejadian. Gunakan saluran pengaduan resmi serta ikuti prosedur pelaporan kepada pihak berwenang.
- Waspadai penipuan lanjutan. Jangan percaya kepada pihak yang menjanjikan pengembalian uang dengan meminta biaya tambahan atau kode rahasia.
Peluang pemulihan dana bergantung pada kondisi transaksi dan proses penanganan. Karena itu, tidak ada jaminan seluruh uang yang hilang dapat dikembalikan.
Hak Konsumen dalam Menggunakan Layanan Pembayaran
Konsumen memiliki hak memperoleh informasi yang jelas mengenai layanan pembayaran. Mereka juga berhak mengetahui biaya, ketentuan penggunaan, serta prosedur pengaduan ketika mengalami masalah.
Penyedia layanan perlu menyediakan mekanisme penanganan keluhan sesuai ketentuan yang berlaku. Informasi mengenai proses penyelesaian sengketa juga sebaiknya mudah ditemukan oleh pengguna.
Masyarakat dapat memanfaatkan kanal pengaduan resmi dari penyedia layanan terlebih dahulu. Jika persoalan belum terselesaikan, konsumen dapat mencari informasi mengenai jalur pengaduan regulator sesuai jenis layanan dan permasalahannya.
Pentingnya Membaca Ketentuan Layanan
Banyak pengguna langsung menyetujui ketentuan aplikasi tanpa membacanya. Padahal, informasi tersebut dapat menjelaskan biaya transaksi, batas penggunaan, tanggung jawab pengguna, serta mekanisme perlindungan.
Luangkan waktu untuk memahami ketentuan sebelum menggunakan layanan keuangan baru. Perhatikan pula kebijakan privasi dan izin akses aplikasi terhadap data perangkat.
Sikap kritis membantu konsumen memahami risiko sebelum mengambil keputusan. Dengan demikian, penggunaan teknologi pembayaran tidak hanya berorientasi pada kecepatan, tetapi juga keamanan.
Literasi Keuangan Digital Perlu Diperkuat secara Berkelanjutan
Peningkatan kemampuan konsumen membutuhkan edukasi yang dilakukan secara konsisten. Informasi mengenai keamanan transaksi perlu menjangkau berbagai kelompok masyarakat, termasuk pengguna baru layanan digital dan kelompok lanjut usia.
Edukasi juga perlu mengikuti perkembangan modus kejahatan. Penipuan yang memanfaatkan teknologi AI, misalnya, dapat menggunakan suara atau gambar tiruan untuk menyamar sebagai orang yang dikenal korban.
Keluarga, lembaga pendidikan, perbankan, dan penyelenggara sistem pembayaran dapat berperan dalam meningkatkan pemahaman masyarakat. Materi edukasi sebaiknya menggunakan contoh yang dekat dengan aktivitas sehari-hari agar lebih mudah dipahami.
Bagi BRI dan lembaga keuangan lainnya, penguatan edukasi konsumen menjadi bagian penting dari pengembangan layanan digital. Sistem keamanan perlu didukung informasi yang jelas, saluran pengaduan yang mudah diakses, serta respons terhadap laporan pengguna.
Konsumen Perlu Lebih Kritis Menghadapi Risiko Digital
Hasil pengukuran BI menunjukkan bahwa peningkatan penggunaan layanan pembayaran perlu diimbangi kemampuan masyarakat dalam melindungi diri. Kemudahan transaksi tidak boleh membuat konsumen mengabaikan pemeriksaan informasi dan keamanan data pribadi.
Mengenali rekayasa sosial, menjaga kode rahasia, memeriksa identitas penerima, serta memahami prosedur pengaduan merupakan langkah penting. Kebiasaan tersebut dapat membantu mengurangi risiko ketika menggunakan layanan pembayaran digital.
Penguatan keberdayaan konsumen digital membutuhkan kerja sama antara regulator, penyedia layanan, dan masyarakat. Dengan edukasi yang berkelanjutan serta sistem perlindungan yang memadai, kepercayaan terhadap transaksi digital dapat terus dibangun.